- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
中国のBCI規格躍進の裏側:エンジニアリングプラスチックにおける見過ごされてきた「参入競争」
2026 年 10 月 22 日、中国が主導し、イタリア、韓国、英国などの専門家と共同開発した「情報技術 - ブレイン コンピューター インターフェイス - リファレンス アーキテクチャ」という国際標準が ISO/IEC によって正式に発行されました。この発表を受け、香港上場のBCIコンセプト株ブレインオーロラB(06681.HK)の株価は日中に50%以上急騰した。資本市場では基準設定力の躍進が見られました。しかし、エンジニアリングプラスチックのサプライチェーンに携わる私たちにとって、本当の重要性は規格そのものではなく、規格が定着すると必然的に加速する材料の受け入れプロセスにあります。
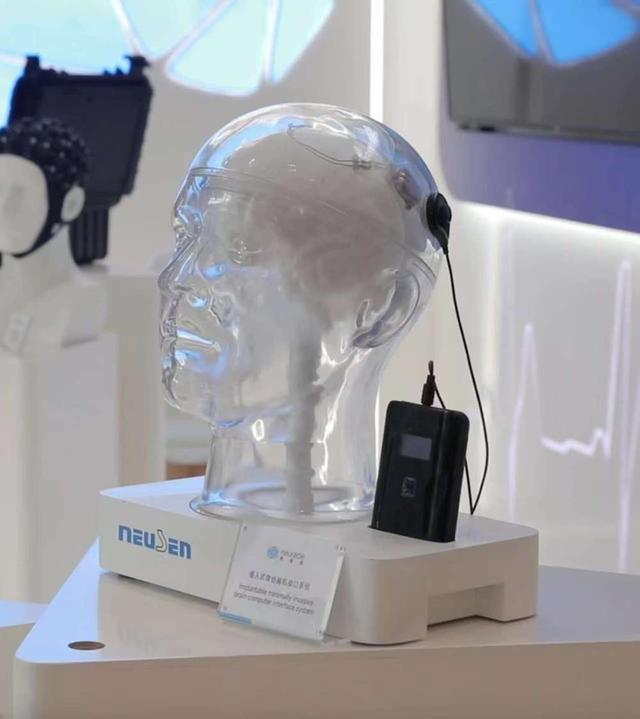
BCI を研究室から大規模な臨床用途に持ち込むことは、チップとアルゴリズムだけによって制限されることはありません。柔軟な電極は、湿気が多く、塩分が多く、常に微細に動く脳環境で何年も安定して動作する必要があります。頭蓋インプラントは、生体適合性、機械的適合性、信号干渉ゼロの要件を同時に満たさなければなりません。これらの要求を最終的に担うのは、「植込み型」という言葉で再定義された特殊エンジニアリングプラスチック群です。
3 つのマテリアル ルート、3 つの入場レベル
BCI におけるエンジニアリング プラスチックの需要は明らかに 3 つの層に分かれており、それぞれが非常に異なる受け入れロジックを持っています。
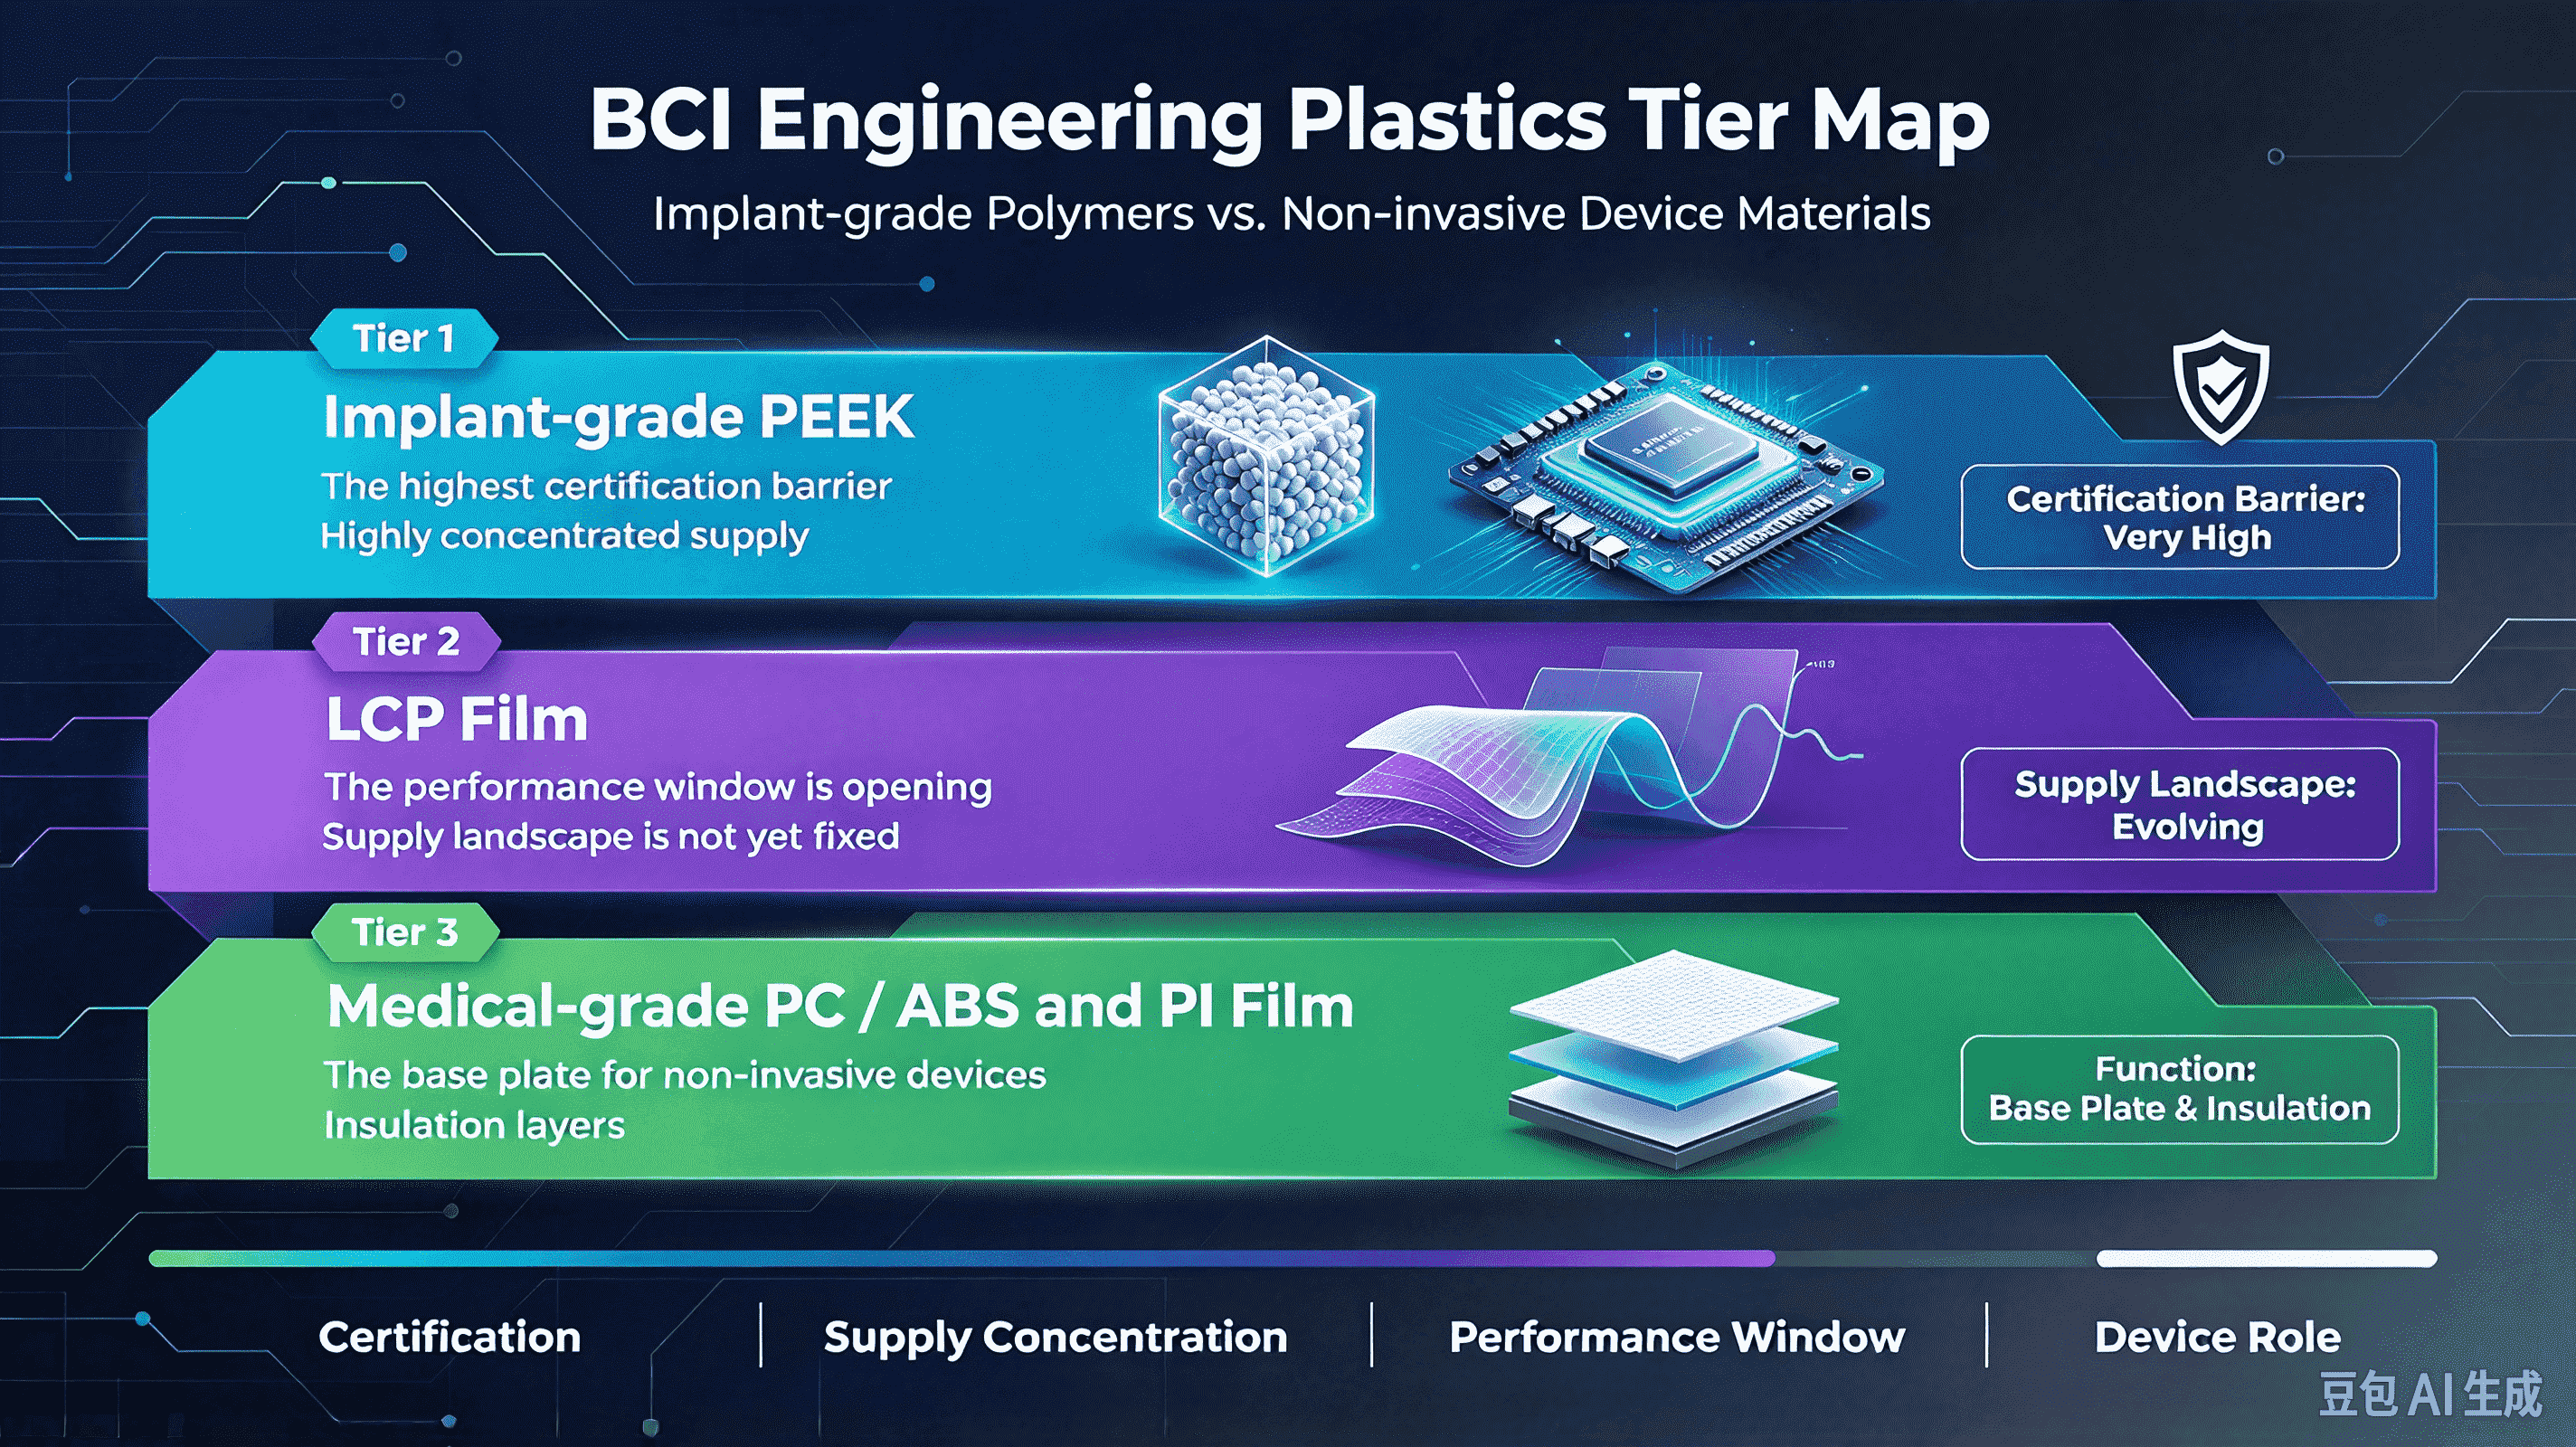
Tier 1: インプラントグレードの PEEK — 最も高い認証障壁と高度に集中した供給。侵襲性 BCI の場合、頭蓋コネクタ プレート、電極キャリア、およびカプセル化構造により、PEEK は成熟した整形外科インプラント用途から、より要求の厳しいシナリオに移行しています。 PEEK の電気的中性 (電気も熱も通さない) は、弱い神経電気信号による干渉を物理的に軽減します。これは、金属材料では置き換えが難しい固有の利点です。しかし重要な点は、侵襲性BCIに必要なPEEKは「工業用グレードではなく、インプラントグレードでなければならない」ということだ。この市場は長い間、Victrex (英国)、Solvay (米国)、Evonik (ドイツ) の 3 社が独占していました。インプラント グレードの PEEK の障壁は重合能力ではなく、全身毒性、遺伝毒性、発がん性、血液適合性、移植反応などの完全な生体適合性データ パッケージであり、それぞれのデータには長年の蓄積と規制当局の承認が必要です。輸入エンジニアリングプラスチックトレーダーにとって、この段階での価値は「代替供給源の発見」ではなく、元のメーカー 3 社からインプラントグレードのグレードを準拠した供給を確保し、下流の顧客が工業グレードからインプラントグレードへの移行を完了できるかどうかにあります。
Tier 2: LCP フィルム — パフォーマンスの幅は広がりつつありますが、供給状況はまだ決まっていません。 PEEK が「構造耐荷重 + 信号非干渉」を解決するなら、LCP フィルムは「効率的な信号伝送 + 長期的な寸法安定性」を解決します。柔軟な BCI 電極には、吸水率が極めて低く (LCP フィルム <0.04%)、高周波の弱い神経信号の損失が最小限で、生体適合性のある材料が必要です。この組み合わせにより、LCP フィルムはフレキシブル電極基板および封止用の理想的な候補となります。大手3社が独占するインプラントグレードのPEEK市場とは異なり、ハイエンドLCPフィルムの供給は依然として日本と韓国の企業(クラレ、村田製作所、住友化学、東レなど)が主に主導しているが、中国企業は樹脂合成からフィルム成形までのフルチェーンのブレークスルーを達成し、海外のBCI顧客と共同開発や臨床検証に入っている。これは、LCP フィルムの供給枠がまだ閉じておらず、トレーダーがこのカテゴリーで差別化された供給の組み合わせを構築する余地がまだ残っていることを意味します。
層 3: 医療グレードの PC/ABS および PI フィルム - 非侵襲性デバイスおよび絶縁層の「ベース プレート」。非侵襲性 BCI デバイスのハウジングと接触部分には、医療グレードの PC/ABS 合金と医療グレードのシリコーンが標準化されたコンプライアンス フレームワークに組み込まれています。皮膚に接触する部品は ISO 10993 シリーズの細胞毒性、感作、刺激性試験に合格する必要がありますが、非接触部品は PC/ABS 合金を使用できます。 PIフィルムはフレキシブル電極の絶縁層材料として機能し、封止と絶縁のための「サンドイッチ構造」の上層と下層を形成します。一般的に使用される材料には、PDMS、パリレン-C、SU-8 樹脂も含まれます。この層の認証障壁はインプラントグレードの PEEK よりも低いですが、需要量は多く、顧客はより広範囲に分布しているため、エンジニアリング プラスチック取引が BCI トラックで安定した出荷を生み出すことができる最初のセグメントとなっています。
これは輸入エンジニアリングプラスチック取引にとって何を意味するか
BCI 国際規格の発行によって、短期的には膨大なプラスチックの発注書が作成されることはありません。 2026 年の Kontour Medical の BCI サポート事業収益の仲介予測は、2,000 万~5,000 万人民元の範囲にすぎません。しかし、それはより重要なシグナルを送っています。BCI の材料選択は「研究のカスタマイズ」から「標準の制約」に移行しつつあります。リファレンス アーキテクチャがシステム レベルで相互運用性フレームワークを確立すると、下流のデバイス メーカーは材料を選択する際に、各ケースを最初から検証するのではなく、既存の医療材料規格 (ISO 10993、YY/T 0660 など) を引用することが増えます。すでにインプラントグレードまたは医療グレードのコンプライアンス文書を保有している材料サプライヤーやトレーダーにとって、これは先行者利益となります。
輸入エンジニアリング プラスチック商社にとって、現実的なアプローチは、どの単一材料が「唯一の勝者」になるかに賭けることではなく、3 つの並行供給能力を構築することです。1 つは、頭蓋キャリアおよびカプセル化の顧客にサービスを提供するインプラント グレードの PEEK について、Victrex、Solvay、および Evonik の準拠グレード チャネルを確保することです。臨床検証に入ったLCPフィルムおよびPIフィルムの国内外のサプライヤーを追跡し、非侵襲性および柔軟な電極の顧客にマルチソースのオプションを提供します。また、完全な ISO 10993 テスト データに裏付けられた医療グレードの PC/ABS および医療グレードのシリコーン グレードを使用して、デバイスのハウジングと接触部品の量産需要をカバーします。
BCI の「標準のブレークスルー」は出発点であり、終点ではありません。このトラックがどこまで到達できるかを決定するのは、体内および体表面上の材料が「所定の位置に留まり、正確に伝達する」能力です。エンジニアリング プラスチック取引にとって、チャンスはまさにその文の反対側にあります。顧客が「インプラント グレード」と「医療グレード」のコンプライアンス基準を超えるのを支援できる人は、BCI サプライ チェーン内で迂回するのが難しい地位を占めることになります。