- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
折りたたみ携帯電話「三つ巴の戦い」の裏にある素材革命: エンジニアリングプラスチックが兆規模のデバイスイノベーションをどのように支えているか
2026年9月7日から10日まで、ファーウェイ、シャオミ、アップルは72時間以内に新しい折りたたみ式主力製品、ファーウェイのMate XT 2第2世代三つ折り携帯電話、シャオミの18 Fold「ミッドフォールド」、そしてApple初の折りたたみ式携帯電話であるiPhone Duoを次々と発売した。巨人3社による相次ぐ発売は、折り畳み式スマートフォンが「ノベルティカテゴリー」からハイエンド市場の中核戦場に正式に移行したことを示している。
エンジニアリング プラスチックの輸入業界にとって、このデバイス競争は、折りたたみ式携帯電話における高性能エンジニアリング プラスチックの需要が「オプション」から「必須」に移行しているという明確なシグナルを送っています。
3 つの主力携帯電話の重要なロードマップ
Huawei Mate XT 2は、素材に対して最も積極的なアプローチを採用しています。内側のスクリーンには、322 cm2 の超大型 UTG ガラス、20 µm の航空宇宙グレードの極薄高張力鋼緩衝層、カーボンファイバー支持層を含む超強靭な多層複合スタックが使用されており、前世代と比較して耐衝撃性が 200% 向上しています。ヒンジには、第 2 世代の Tiangong ヒンジ システムでは、引張強度が 2,400 MPa の特殊鋼製の 5 アークアームメインシャフトが使用されており、前世代の 1,900 MPa から大幅に向上しています。
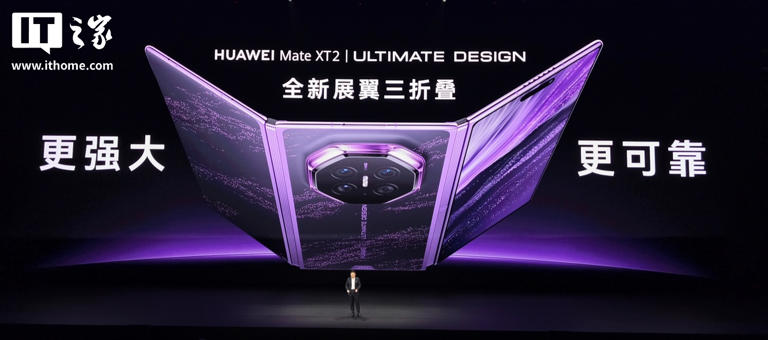
Xiaomi 18 Fold は、有機柔軟な絶縁材料と組み合わせた二層 UTG 超薄型ガラスを革新的に使用しており、そのタッチ層は有機柔軟材料に完全にアップグレードされており、鋭利な物体の衝撃に対する耐性が前世代と比較して 258% 向上しています。折りたたみ式タッチモジュールにおけるエンジニアリングプラスチックの代表的な例としては、「有機柔軟絶縁材料」が挙げられます。ミッドフレームには7系アルミニウム合金を採用し、軽量設計と構造強度を両立させています。
Apple の iPhone Duo は、ポリマー素材を大幅にカスタマイズしました。内側のスクリーンには、他の業界の材料と比較して剛性が最大 40% 向上したカスタマイズされたポリマー カバー層が使用されています。ヒンジは 100 個以上のマイクロコンポーネントとカーボンファイバーサポートプレートから精密に組み立てられています。 Appleの参入は、折り畳み式のサプライチェーンにおいてエンジニアリングプラスチックの需要がより大規模に成長することを意味する。
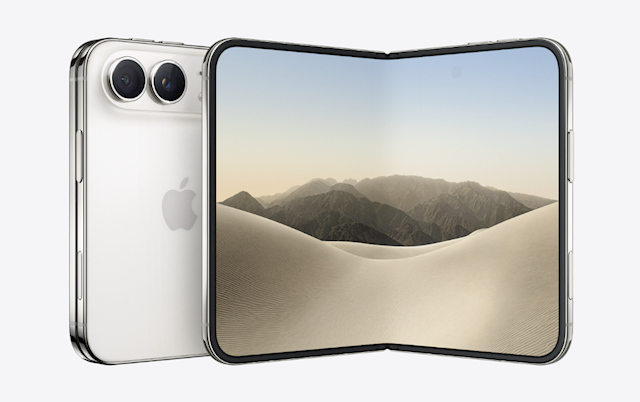
折り畳み式製品におけるエンジニアリング プラスチックの主な用途
折りたたみ式携帯電話の材料需要により、エンジニアリング プラスチックの製品構造が再構築されています。次のカテゴリは特に重要です。
LCP (液晶ポリマー) は、折り畳み式の高周波フレキシブル基板アンテナに適した基板です。比誘電率が 2.9 と低く、誘電損失は 10 GHz でわずか 0.002 ~ 0.004、吸水率は 0.1% 未満であるため、5G ミリ波信号伝送の重要な素材となっています。業界データによると、200,000 回折りの要件を満たすには、LCP フィルムの厚さが 25 µm 以下である必要があり、2025 年には折りたたみ式携帯電話の出荷が 2 倍になるため、LCP フィルムの需要は 30% CAGR で増加しました。現在、ハイエンド電子アプリケーションからの需要の急増により、世界の LCP 供給が約 5% 不足しています。
PPS (polyphenylene sulfide) is expanding from traditional industrial applications into flexible electronic substrates.改良された高伸度 PPS フィルムは、フレキシブル プリント基板の基板として使用できるようになり、10 GHz での誘電損失は 0.001 未満と低く、吸水率は通常 0.05% 未満であり、従来の PI 基板よりも湿気の多い環境ではるかに優れた信号の一貫性を実現します。
Transparent nylon is also growing rapidly in foldable structural components. Global foldable phone shipments in 2026 increased by more than 25% year on year. PC よりも優れた耐摩耗性と PMMA に近い光学性能を備えた透明ナイロンは、透明支持構造での使用が前年比 17% 増加しました。
PI(ポリイミド)フィルムは、フレキシブルディスプレイの中核的な位置を保ち続けています。世界市場規模は 2025 年に 22 億 4,000 万米ドルに達し、折りたたみ式携帯電話カバーにおける無色の PI フィルムの普及率は 17% を超えています。
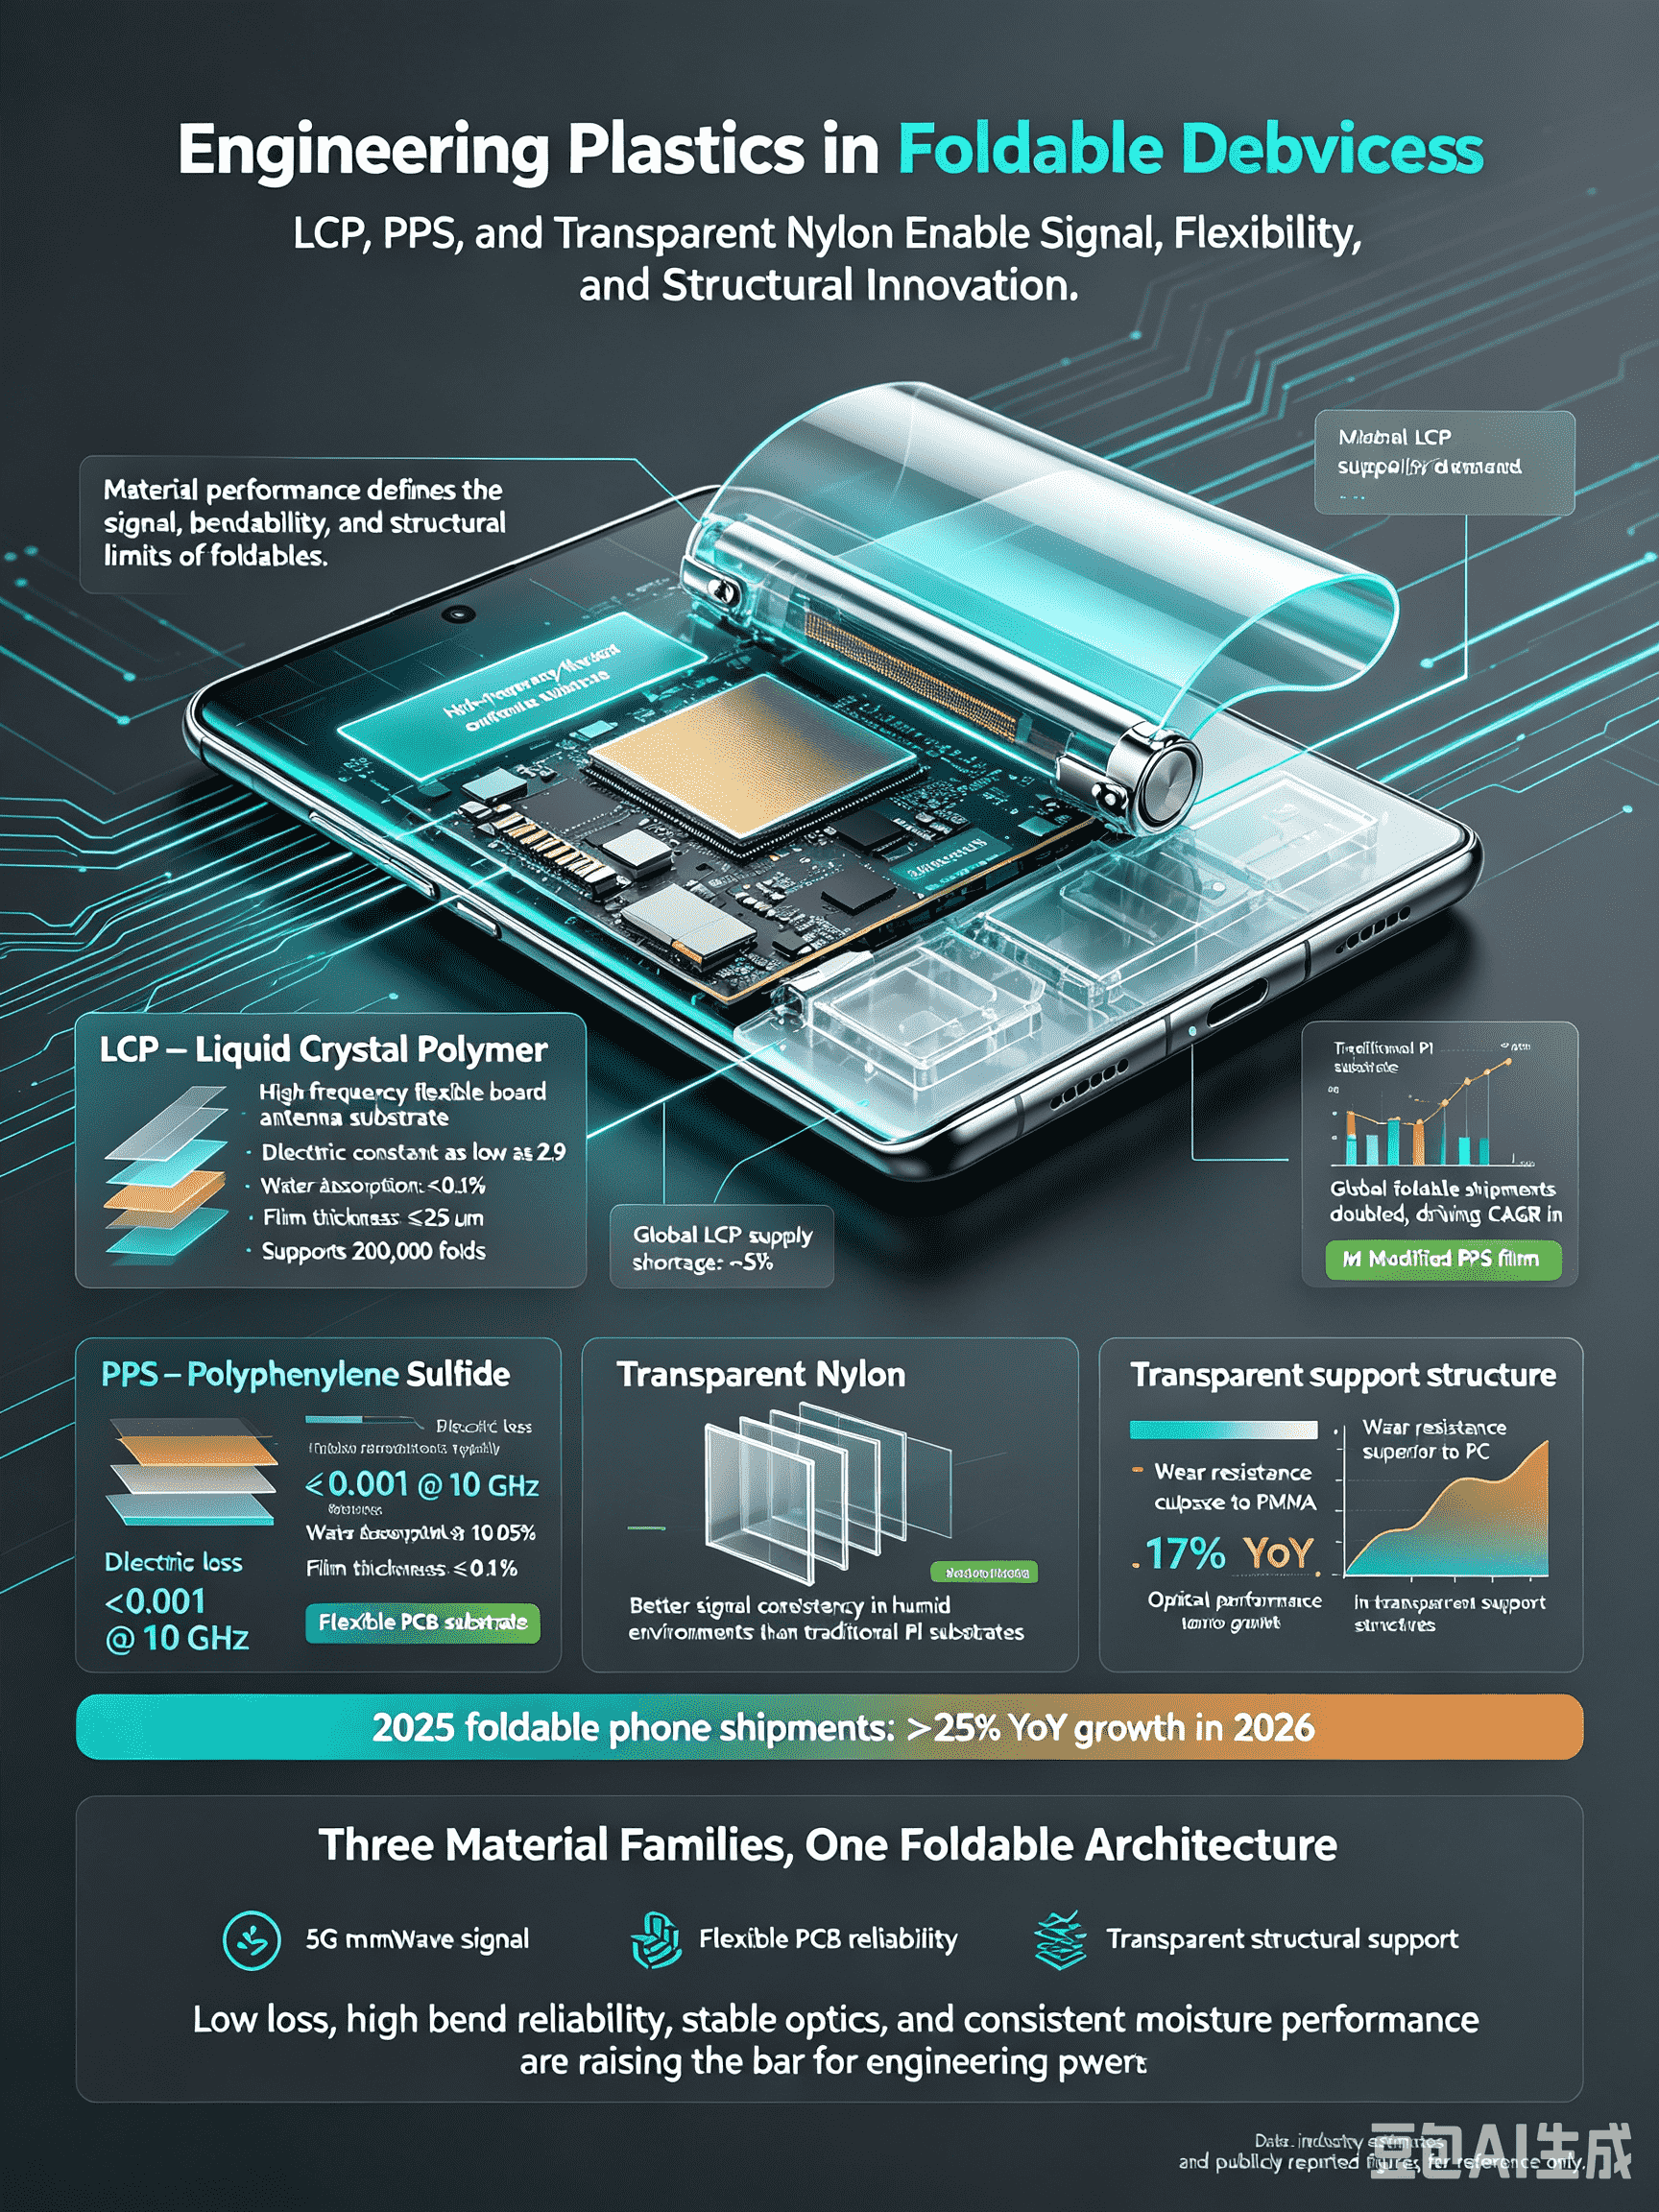
市場データと貿易への影響
マクロデータの観点から見ると、世界の高性能エンジニアリングプラスチック市場は2026年に980億米ドルを超え、LCP、PPS、特殊ナイロンを合わせると総供給量の47%を占めます。アジア市場では、電気・電子分野は依然としてLCPやPPSなどの高機能樹脂の30~35%を輸入に依存しており、主に日本、韓国、ドイツから調達している。
バリューチェーンの重心が下流の精密製造に移行していることは注目に値します。一次成形エンジニアリングプラスチックの国境を越えた貿易量の伸びが鈍化する一方、高付加価値・機能性製品の国際貿易規模は9.7%増加すると見込まれています。これは、高性能のカスタマイズされた材料ソリューションを提供できるサプライヤーが、将来の貿易環境においてより有利な立場を占めることを意味します。
結論
折りたたみスマートフォンにおける「三つ巴の戦い」は、端末ブランド間の競争であるだけでなく、上流の材料サプライチェーンにおける位置取り戦争でもある。三つ折りや中折りなどの新しいフォームファクターが次々と登場するにつれ、LCP、PPS、透明ナイロン、PIなどのエンジニアリングプラスチックの応用シナリオは拡大し続けるでしょう。エンジニアリングプラスチック輸入商社にとって、折り畳み式サプライチェーン認証を早期に取得し、日本や韓国の高級樹脂メーカーと安定したパートナーシップを構築することが、今回のデバイスイノベーションの恩恵を獲得する鍵となる。